¿Qué pasa si no hay un culpable al que señalar?
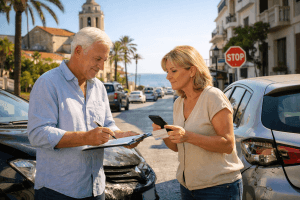
Usted regresa al estacionamiento del supermercado y ve una abolladura en su automóvil. Ninguna nota bajo el limpiaparabrisas. Ningún testigo. O conduce por la noche en una carretera rural y atropella a un animal que cruza. También allí no hay ninguna parte contraria que pueda ser considerada responsable.
Muchos neerlandófonos en España dan por sentado que “el seguro de la parte contraria” intervendrá. Pero ¿y si esa parte contraria no está, o sigue siendo desconocida?
En este artículo en profundidad analizamos cómo daños sin contrario en España se trata desde el punto de vista jurídico y técnico de seguros, y cuáles son las diferencias con Bélgica y los Países Bajos.
La compensación de daños sin contrario en España depende principalmente de su propio seguro de automóvil. Con solo la cobertura de responsabilidad civil obligatoria, los daños a su propio automóvil normalmente no están cubiertos. Un todo riesgo se puede hacer, posiblemente después de la deducción de lo acordado franquicia. Las condiciones de la póliza siempre siguen siendo determinantes.
No todas las situaciones sin contraparte conocida se tratan de la misma manera. El siguiente árbol de decisiones muestra qué parte puede entrar en juego en caso de daños sin contraparte en España.
En este artículo
¿Qué significa “daño sin contrario”?
Un daño sin parte contraria significa que:
- No se puede identificar a ningún otro conductor o tercero responsable.
- El daño no fue causado por una parte externa claramente identificable.
- No hay un formulario de declaración de siniestro rellenado conjuntamenteparte amistoso) es.
Las situaciones típicas en España son:
- Daños por aparcamiento en los que el responsable se ha dado a la fuga.
- Vandalismo.
- Daños causados por un vehículo desconocido.
- Colisión con un animal salvaje.
- Un accidente de un solo vehículo (pierde el control del vehículo).
- Un bache reciente en el camino.
- Un trozo de roca que cae en una carretera de montaña.
En todos estos casos, no puede o no puede simplemente presentar una reclamación de responsabilidad clásica contra un tercero. En el caso de un bache en la carretera, caída de rocas o ciertos accidentes con animales salvajes, a veces puede haber otra parte responsable. Eso depende de las circunstancias y de las pruebas disponibles.
¿Cómo funciona esto en el sistema de seguros español?
En España responsabilidad civilresponsabilidad civil) obligatorio. Esta cobertura indemniza los daños que usted cause a terceros.
Si no se puede identificar o demostrar un tercero responsable, se examinará principalmente su propia póliza y el tipo de cobertura que ha contratado. En situaciones excepcionales, también puede entrar en juego el Consorcio, un gestor de carreteras u otra parte responsable.
1. Solo seguro de responsabilidad civil
¿Tiene usted únicamente la cobertura obligatoria de responsabilidad civil?
Entonces su propio daño no será reembolsado.
El seguro cubre exclusivamente los daños que usted cause a terceros. Los daños a su propio vehículo correrán totalmente por su cuenta.
Este es un diferencia importante con lo que algunos expatriados esperan, seguro si en su patria suplementarias garantías están acostumbrados.
Seguro a terceros ampliado
Con una póliza de responsabilidad civil más amplia, a menudo se incluyen las siguientes garantías:
- Robo.
- Marca.
- Rotura de vidrio.
- A veces, daños a la naturaleza o una cobertura específica para una colisión con animales.
Pero:
Con solo una cobertura de responsabilidad civil o de casco limitado, queda daños sin contrario en España por lo general por su propia cuenta, a menos que la causa concreta esté expresamente asegurada en la póliza. Los daños causados por un conductor desconocido o un accidente sin contrario por lo general no están cubiertos por la cobertura estándar.
Esto suele causar confusión. Una “responsabilidad civil ampliada” suena más amplia de lo que es en realidad.
3. Omnium
Con un seguro a todo riesgo (todo riesgo) ¿están los daños a su propio vehículo en principio cubiertos, incluso cuando:
- No hay contraparte.
- Usted mismo cometió un error.
- La contraparte sigue siendo desconocida.
A todo riesgo con o sin franquicia están cerrados. Con una póliza con franquicia usted paga el monto acordado por usted mismo. Leer más sobre cobertura a todo riesgo y franquicia.
Las coberturas de un vistazo
| Recubrimiento | Daños propios sin parte contraria conocida | Importante |
|---|---|---|
| Seguro de terceros (BA) | Normalmente no cubierto | Cubre principalmente los daños que usted cause a otros. |
| Terceros ampliado (robo parcial y daños propios limitados) | Solo si la causa concreta está asegurada conjuntamente | Por ejemplo, compruebe la cobertura de incendio, robo, lunas, daños por fenómenos naturales o animales. |
| Todo riesgo con franquicia | Por lo general, sí está cubierto | Usted paga el acordado franquicia Uno mismo. |
| Comprehensive coverage with zero deductible | Por lo general, sí está cubierto | Las exclusiones y las condiciones de la póliza siguen aplicándose. |
¿Qué hacer en caso de fuga tras accidente?
Cuando alguien daña su vehículo y se da a la fuga, en Bélgica y los Países Bajos se suele hablar del Fondo Común de Garantía del Automóvil.
En España existe un fondo similar: el Consorcio de Compensación de Seguros.
Sin embargo, este fondo solo interviene en casos específicos, como:
- Vehículos no asegurados.
- Vehículos desconocidos en casos de daños corporales.
- Ciertos riesgos extraordinarios.
Diferencia importante:
Puramente material daños sin contrario en España por lo general no interviene el Consorcio. En el caso de un vehículo desconocido, los daños materiales solo pueden indemnizarse bajo estrictas condiciones legales, por ejemplo cuando el mismo accidente también causó lesiones corporales considerables. Un simple bollo en un aparcamiento sin heridos normalmente no entra en esa categoría.
Eso significa que un golpe en un aparcamiento sin testigos en la práctica normalmente solo está asegurado a través de su propio seguro a todo riesgo u otra cobertura por daños propios expresamente incluida. Las condiciones actuales figuran en el Ley de seguros de circulación españoles.
Colisión con un animal: un riesgo típicamente español
En las regiones rurales de España, las colisiones con animales salvajes, especialmente jabalíes, son frecuentes.
La cobertura varía según la póliza:
- Con solo responsabilidad civil: por lo general no hay cobertura para daños a su propio vehículo.
- Con seguro a todo riesgo con franquicia limitada: únicamente cuando se incluye una garantía específica para colisión con animales.
- Seguro de todo riesgo: por lo general bien cubierto, posiblemente con franquicia.
También la responsabilidad depende de las circunstancias. La DGT describit, entre otras cosas, excepciones relacionadas con una reciente caza colectiva o una falta de vallado o señalización.
Consecuencias prácticas en caso de daños
Cuando usted tiene daños sin parte contrario:
- Fusión daños sin contrario en España lo antes posible con su aseguradoradeclaración de siniestro).
- Tome fotos claras del vehículo, el entorno y los posibles indicios.
- Anote el lugar, la hora y las circunstancias y busque, de ser posible, testigos o imágenes de cámaras.
- A menudo se planifica un peritaje.
- Pregunte si la reclamación puede influir en su bonificación del prematuro.
La documentación y las pruebas son cruciales. Por lo tanto, no repare el vehículo antes de recibir las instrucciones o la aprobación de la aseguradora.
Lea también cómo informar correctamente sobre daños de automóviles en España.
Análisis de riesgos: ¿a qué debe prestar atención?
Un daño sin parte contraria puede parecer un riesgo pequeño, pero puede pesar mucho financieramente.
Piense por ejemplo en:
- Daños de aparcamiento en zonas costeras concurridas.
- Vandalismo en zonas turísticas.
- Carreteras estrechas en regiones montañosas.
- Colisiones con animales en zonas rurales.
- Daños durante los períodos en los que su automóvil permanece estacionado durante mucho tiempo.
Para los semiresidentes hay un riesgo adicional: los daños a veces solo se determinan días o semanas después.
Conceptos erróneos comunes
“Si no me equivoco, alguien más paga.”
Tampoco si no se puede demostrar una contraparte u otra parte responsable.
“Mi BA integral probablemente cubrirá esto.”
Por lo general no, a menos que la causa concreta del daño esté expresamente incluida en la póliza.
“El Consorcio intervendrá.”
Solo en situaciones legales específicas, normalmente no en el mero caso de daños materiales causados por un vehículo desconocido.
Resumen
En daños sin contrario en España ¿aplica lo siguiente:
- Sin omnium o cobertura específica por daños propios, los daños a su propio vehículo normalmente no están cubiertos.
- El Consorcio normalmente no interviene en un vehículo desconocido en caso de daños exclusivamente materiales, excepto bajo condiciones legales limitadas.
- A todo riesgo con o sin franquicia están cerrados.
- Una reclamación puede, dependiendo de la aseguradora y de la póliza, influir en su prima o bonificación.
- Una buena documentación aumenta la probabilidad de una tramitación correcta.
En conclusión
Los daños sin parte contrario exponen el núcleo del sistema de seguros español: la responsabilidad es fundamental. Sin una parte responsable identificable, la carga financiera recae sobre su propia póliza.
Para los neerlandoparlantes que están acostumbrados al sistema belga o neerlandés, eso puede resultar sorprendente. Sin embargo, esta es una perspectiva esencial para cualquiera que conduzca en España, de forma permanente o temporal.
Una buena comprensión de su cobertura ayuda a evitar sorpresas desagradables en el momento en que menos las espera. Por lo tanto, no examine únicamente la prima, sino también lo que su seguro de coche en España realmente cubre.
Preguntas frecuentes
¿Se indemniza siempre en España un daño sin contrario mediante un seguro a todo riesgo?
A todo riesgo cubre los daños al propio vehículo por lo general también sin parte contraria conocida. La causa, las exclusiones y los posibles franquicia siguen siendo determinantes. Por lo tanto, compruebe siempre las condiciones concretas de la póliza antes de mandar a reparar el coche.
¿Debe denunciar siempre en caso de daños por aparcamiento?
No por cada pequeño daño de estacionamiento es obligatoria una denuncia. En caso de fuga, vandalismo, lesiones o discusión sobre la causa, un atestado puede ser una prueba importante. Tome primero fotos claras, busque testigos o imágenes de cámaras y pregunte a su aseguradora si es necesaria una denuncia para su expediente.
¿Qué ocurre si el responsable es identificado más tarde?
Proporcione el número de matrícula, la información de contacto de los testigos, las grabaciones de las cámaras y un posible informe policial a su aseguradora lo antes posible. Si se puede demostrar la responsabilidad, los daños posiblemente se puedan reclamar a la parte responsable o a su aseguradora. Si recupera una franquicia pagada depende de la recuperación de los daños y de las condiciones de la póliza.
¿Es sensato reclamar daños si los costes de reparación rondan la franquicia?
Primero, compare los costos de reparación estimados con su franquicia y pregunta si una reclamación puede influir en su bonificación de la prima. Tenga también en cuenta los daños ocultos que solo se hacen visibles durante la peritación. Informe del incidente dentro del plazo establecido y no haga reparar el coche antes de haber recibido las instrucciones de su aseguradora.
¿Dentro de qué plazo debe notificar un daño sin parte contraria?
Según artículo 16 de la Ley Española según el contrato de seguro, un siniestro debe notificarse en principio al asegurador dentro de los siete días posteriores a tener conocimiento del mismo, a menos que la póliza permita un plazo más largo. Por lo tanto, notifique el daño lo antes posible y adjunte fotografías, datos sobre las circunstancias y posibles pruebas.
¿Todavía no tienes un seguro de coche adecuado en España?
Los daños sin contrario en España no están cubiertos de la misma manera por todos los seguros de coche. ¿Aún no tiene un seguro de coche a través de GrupoXandra o actualmente está asegurado en otro lugar y desea comparar las opciones?
Ayudamos a belgas y neerlandeses a encontrar un seguro de coche adecuado, teniendo en cuenta su vehículo, uso, cobertura deseada y cualquier franquicia.
o envía un correo electrónico a [email protected] para asesoramiento personal y más información.