“¿Necesito mencionar esa antigua operación? ¿Y ¿cuenta una queja sin diagnóstico oficial?”
En Enfermedades existentes en una póliza de seguro de salud en España Responder de forma completa y honesta es esencial. La encuesta médica no se refiere solo a diagnósticos graves. También pueden ser relevantes los antecedentes médicos, los estudios, la medicación y los tratamientos cuando el asegurador lo solicite.
Un diagnóstico no significa automáticamente que su solicitud sea rechazada. La compañía de seguros evalúa cada solicitud por separado.
Respuesta breve: Responde exactamente a lo que se pide en la encuesta médica y, en caso de duda, aclara por escrito qué debe informar. La posible respuesta es aceptación total, preguntas adicionales, condiciones adaptadas, exclusión o rechazo. Solo el asegurador puede decidir eso.
En este artículo
¿Qué es una enfermedad existente?
Por «preexistencia» se entiende, en general, una condición de salud que existía antes de que se suscribiera la póliza. Si la condición existente se suma a la póliza, dependerá de las preguntas que formule el asegurador y de su situación personal.
En Enfermedades existentes en una póliza de seguro de salud en España Pueden tener más peso que una enfermedad oficialmente diagnosticada. Dependiendo de la pregunta, también pueden ser relevantes:
- Quejas por las que usted visitó a un médico;
- medicamentos que usted está usando o ha estado usando;
- antecedentes de operaciones o hospitalizaciones;
- investigaciones en curso;
- tratamientos recomendados o planificados;
- Sintomas crónicos o recurrentes.
¿Por qué se le envía una encuesta médica?
Una compañía de seguros privada evalúa el riesgo en el momento de la solicitud. Para ello utiliza una declaración de salud o una lista de preguntas médicas.
La evaluación de Enfermedades existentes en una póliza de seguro de salud en España puede provocar:
- aceptación de acuerdo con los términos estándar;
- una solicitud de informes médicos o explicaciones adicionales;
- aceptación con una exclusión específica;
- aceptación bajo condiciones modificadas;
- El aplazamiento o la denegación de la solicitud.
Ninguno de estos resultados se deriva automáticamente de un único diagnóstico. La naturaleza de la enfermedad, el tratamiento actual, la estabilidad, el producto solicitado y los protocolos de aceptación influyen.
¿Qué debe informar exactamente?
Según el español Ley sobre el contrato de seguro El solicitante debe responder correctamente a las preguntas del asegurador sobre el riesgo a evaluar. Indique, siempre que sea posible, datos claros, diagnósticos, medicamentos y la situación actual. Si no está seguro de la respuesta, anote y pregunte cómo puede completarla correctamente.
Para Enfermedades existentes en una póliza de seguro de salud en España Ayuda a organizar de forma clara su información médica de antemano.
Preparar su información médica
| Asunto | ¿Qué está anotando? | ¿Qué podría ser útil? |
|---|---|---|
| Diagnóstico o queja | Lo que pasó, cuándo comenzó y su situación actual | Un informe médico reciente, si lo tiene |
| Medicamentos | Nombre, dosis y frecuencia de uso | Una visión actualizada de los medicamentos |
| Operación o hospitalización | Motivos, fecha y recuperación | El informe de despido o de operación |
| Investigación | Finalizado, en marcha o planificado y la situación actual | El resultado o la confirmación de la cita |
| Tratamiento o control | Finalizado, en marcha o aún en plan | Un informe reciente del médico o especialista |
| Pregunta de llenado | Compruebe que todas las respuestas sean completas y correctas | Guarde usted mismo una copia de la versión final |
No responda más ampliamente de lo solicitado, pero tampoco deje pasar nada de forma consciente. Una respuesta incompleta puede causar problemas en una discusión posterior cuando se solicite atención médica.
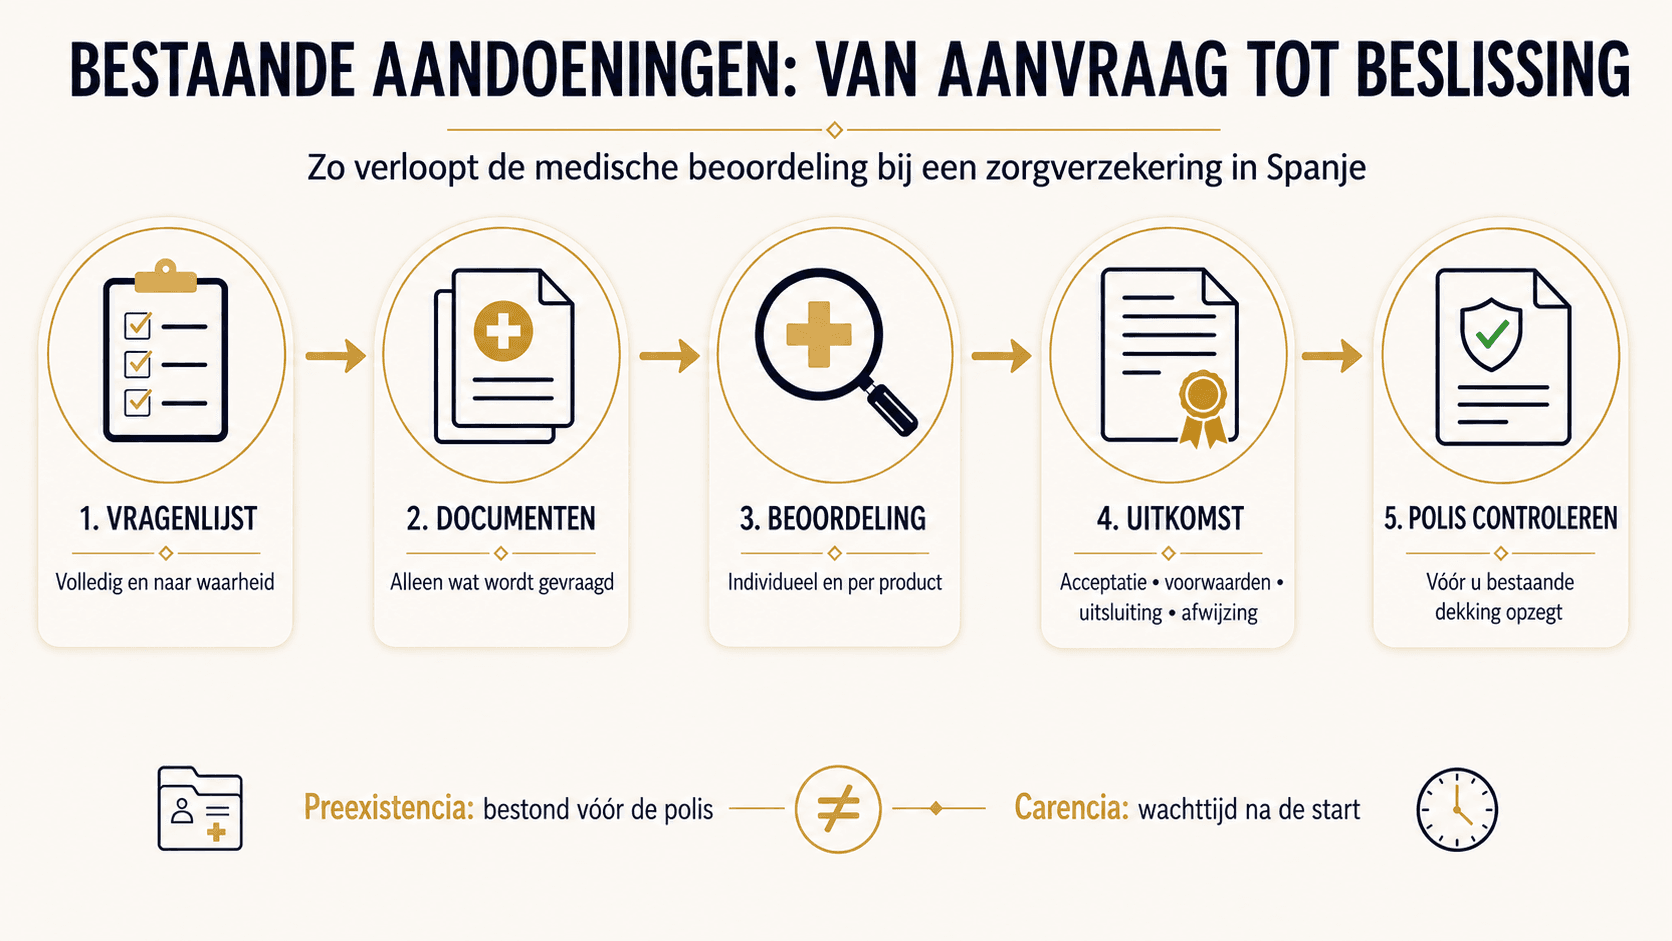
¿Es una enfermedad existente lo mismo que un período de espera?
No. Estos son dos conceptos diferentes.
- Preexistencia: una enfermedad o situación de salud que existía antes de la contratación del seguro y que puede afectar a la aceptación o la cobertura.
- Escasez: un periodo contractual después de la fecha de entrada en vigor en la que una determinada prestación cubierta aún no puede ser utilizada.
En Enfermedades existentes en una póliza de seguro de salud en España Una exclusión puede seguir vigente mientras la póliza lo determine. En principio, el período de espera finaliza tras el período indicado en la póliza. Lea nuestro artículo sobre Acordar su seguro de salud a tiempo en España Para obtener más información sobre esta diferencia.
Por qué la tranquilidad verbal no es suficiente
Un intermediario puede ayudar a entender el procedimiento, pero la aceptación médica corresponde al asegurador. Por lo tanto, solicite la decisión final y cualquier exclusión por escrito.
Verifique antes de firmar:
- cual trastorno se excluye exactamente;
- o solo se excluyen la enfermedad o sus consecuencias;
- Qué carencias se aplican;
- o si la información adicional aún se está evaluando;
- desde cuándo surte efecto la póliza;
- Qué condiciones personales están incluidas en la póliza.
En Enfermedades existentes en una póliza de seguro de salud en España El texto de la póliza es más importante que una descripción general del producto.
¿Por qué solicitar a tiempo puede ser una buena idea?
Una póliza de seguro médico privado está pensada para cubrir riesgos futuros. Si alguien espera hasta que se realice un estudio, diagnóstico o tratamiento, podría tener menos opciones de elección.
Solicitar la cobertura a tiempo no garantiza la aceptación. Sin embargo, le dará tiempo para recopilar información, hacer preguntas y comprender el resultado antes de terminar su cobertura actual. Nunca diga adiós a una cobertura vigente antes de que la nueva solicitud haya sido aceptada por escrito y se establezca la fecha de inicio.
Puede encontrar más información sobre la base en nuestra página sobre la seguro de enfermedad en España.
Resumen
En Enfermedades existentes en una póliza de seguro de salud en España No se trata de apostar sobre lo que el asegurador considere importante. Responde con cuidado a las preguntas, envía los documentos solicitados y espera a que se le envíe la evaluación médica escrita.
Una reclamación previa no implica automáticamente la denegación de la cobertura. Sin embargo, una nueva póliza tampoco cubre automáticamente todos los tratamientos que ya eran necesarios o previstos antes de la fecha de inicio. Por lo tanto, siempre verifique por escrito antes de la fecha de inicio qué tratamientos y enfermedades están cubiertos y cuáles no.
Preguntas frecuentes
¿Debo informar de una enfermedad pasada si ya no tengo síntomas?
Si la encuesta médica lo solicita, sí. Indique que el tratamiento ha finalizado y desde cuándo usted está libre de síntomas. La compañía de seguros evaluará la información.
¿Se considera una queja sin diagnóstico una enfermedad existente?
Eso es posible. Los síntomas, los estudios en curso o el tratamiento pueden ser relevantes, incluso sin un diagnóstico definitivo. Siga la pregunta exacta y, en caso de duda, solicite aclaraciones.
¿Se excluyen siempre las enfermedades existentes?
No. La respuesta varía según la solicitud, la enfermedad, el producto y la compañía de seguros. Puede haber aceptación total, exclusión, evaluación adicional o rechazo.
¿Puede un intermediario garantizar mi aceptación médica?
No. Solo el asegurador toma la decisión médica de aceptación. Un intermediario puede explicar el proceso y ayudar a verificar que la documentación esté completa.
¿Qué sucede si olvido información?
Reconozca cualquier error o omisión lo antes posible y por escrito. No espere hasta que necesite tratamiento. La compañía de seguros determinará qué consecuencias tendrá la cobertura adicional.
¿Puedo recibir atención médica mientras se evalúa la solicitud?
No basándose en una póliza que aún no haya sido aceptada y aplicada definitivamente. Conserva tu cobertura existente hasta que la nueva situación quede clara.
¿Quieres preparar una solicitud cuidadosamente?
¿No tiene aún una póliza y tiene preguntas? Enfermedades existentes en una póliza de seguro de salud en España? GrupoXandra ayuda a los belgas y holandeses a comprender mejor la encuesta médica, los posibles resultados y las condiciones de la póliza. La decisión médica siempre queda con el asegurador.
Consulte nuestra seguro médico en España.
o envía un correo electrónico a [email protected] para asesoramiento personal y más información.