“Moet ik die oude operatie nog vermelden? En telt een klacht zonder officiële diagnose ook mee?”
Bij bestaande aandoeningen bij een zorgverzekering in Spanje is volledig en eerlijk antwoorden essentieel. De medische vragenlijst gaat niet alleen over ernstige diagnoses. Ook eerdere klachten, onderzoeken, medicatie en behandelingen kunnen relevant zijn wanneer de verzekeraar ernaar vraagt.
Een aandoening betekent niet automatisch dat uw aanvraag wordt afgewezen. De verzekeraar beoordeelt iedere aanvraag afzonderlijk.
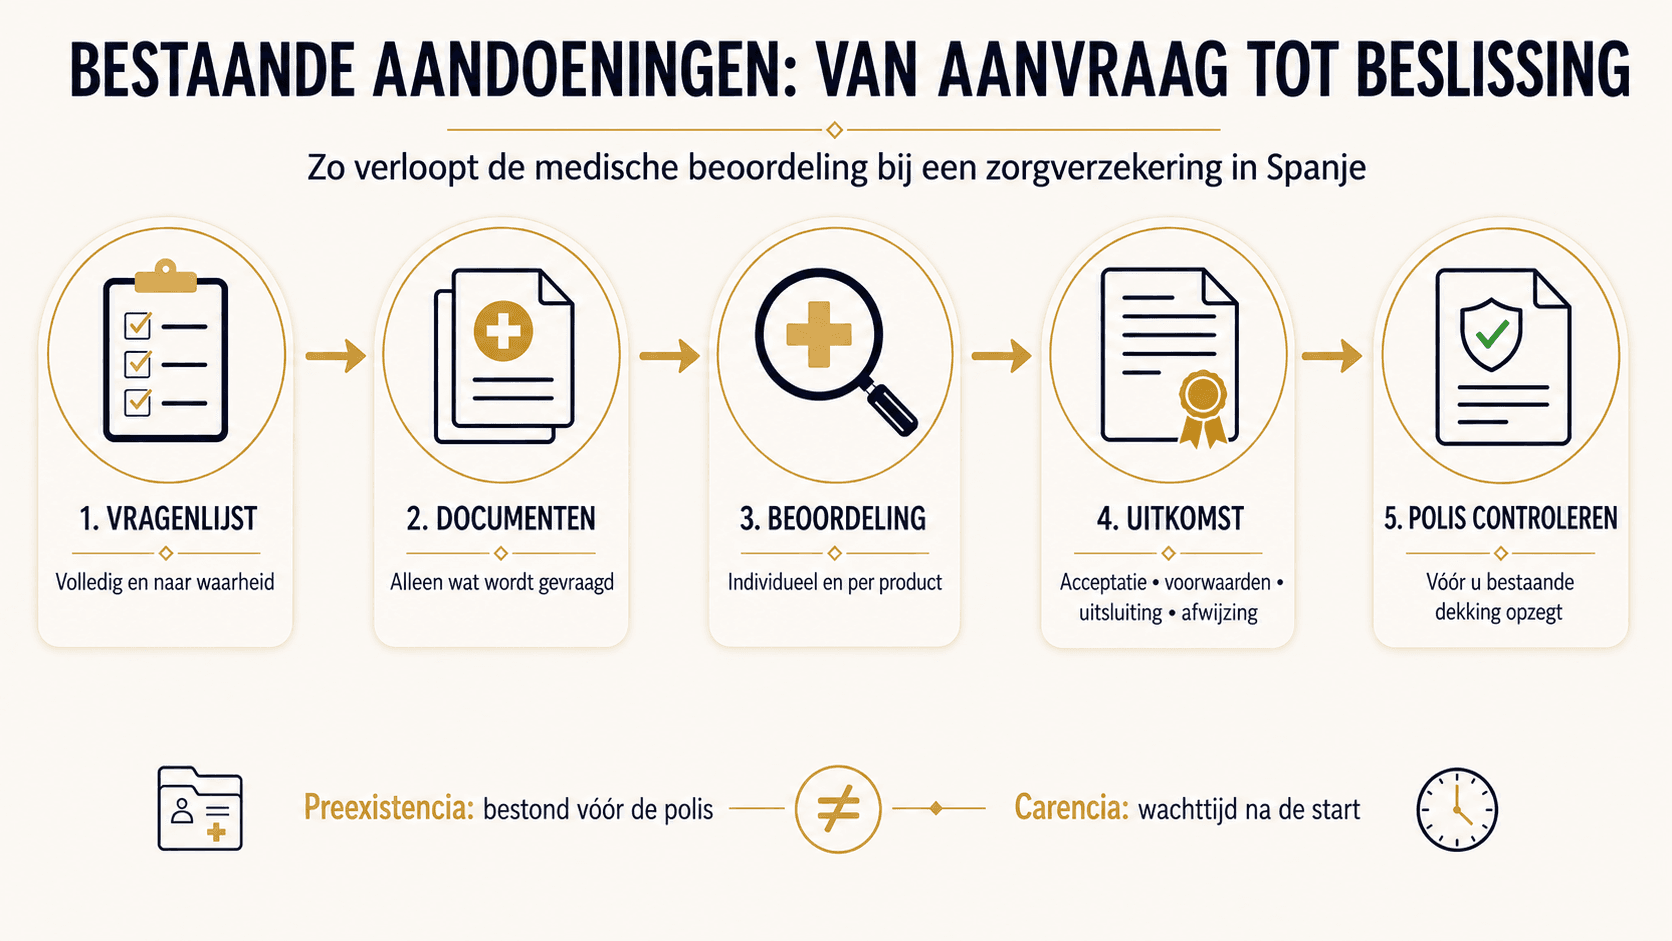
Kort antwoord: beantwoord precies wat op de medische vragenlijst wordt gevraagd en laat bij twijfel schriftelijk verduidelijken wat u moet melden. De mogelijke uitkomst is volledige acceptatie, aanvullende vragen, aangepaste voorwaarden, een uitsluiting of afwijzing. Alleen de verzekeraar kan dat beslissen.
In dit artikel
Wat is een bestaande aandoening?
Met preexistencia bedoelt een verzekeraar doorgaans een gezondheidstoestand die al vóór het sluiten of ingaan van de polis bestond. Wat als bestaande aandoening meetelt, hangt af van de vragen die de verzekeraar stelt en van uw persoonlijke situatie.
Bij bestaande aandoeningen bij een zorgverzekering in Spanje kan meer meetellen dan een formeel vastgestelde ziekte. Afhankelijk van de vraagstelling kunnen ook relevant zijn:
- klachten waarvoor u een arts bezocht;
- medicatie die u gebruikt of gebruikte;
- eerdere operaties of ziekenhuisopnames;
- lopende onderzoeken;
- aanbevolen of geplande behandelingen;
- chronische of terugkerende symptomen.
Waarom krijgt u een medische vragenlijst?
Een private zorgverzekeraar beoordeelt het risico op het moment van de aanvraag. Daarvoor gebruikt hij een declaración de salud of medische vragenlijst.
De beoordeling van bestaande aandoeningen bij een zorgverzekering in Spanje kan leiden tot:
- acceptatie volgens de standaardvoorwaarden;
- een verzoek om medische verslagen of aanvullende uitleg;
- acceptatie met een specifieke uitsluiting;
- acceptatie onder aangepaste voorwaarden;
- uitstel of afwijzing van de aanvraag.
Geen van deze uitkomsten volgt automatisch uit één diagnose. De aard van de aandoening, huidige behandeling, stabiliteit, het aangevraagde product en de acceptatieregels spelen mee.
Wat moet u precies melden?
Volgens de Spaanse wet op de verzekeringsovereenkomst moet de aanvrager de vragen van de verzekeraar over het te beoordelen risico correct beantwoorden. Geef waar mogelijk duidelijke data, diagnoses, medicatie en de huidige situatie. Wanneer u een antwoord niet zeker weet, noteer dat en vraag hoe u het correct kunt aanvullen.
Voor bestaande aandoeningen bij een zorgverzekering in Spanje helpt het om uw medische informatie vooraf overzichtelijk te verzamelen.
Uw medische informatie voorbereiden
| Onderwerp | Wat noteert u? | Wat kan nuttig zijn? |
|---|---|---|
| Diagnose of klacht | Wat er speelde, wanneer het begon en uw huidige situatie | Een recent medisch verslag, als u dat heeft |
| Medicatie | Naam, dosering en hoe vaak u het gebruikt | Een actueel medicatieoverzicht |
| Operatie of ziekenhuisopname | Reden, datum en herstel | Het ontslag- of operatieverslag |
| Onderzoek | Afgerond, lopend of gepland en de huidige stand van zaken | De uitslag of afspraakbevestiging |
| Behandeling of controle | Afgerond, lopend of nog gepland | Een recent verslag van de arts of specialist |
| Ingevulde vragenlijst | Controleer of alle antwoorden volledig en juist zijn | Bewaar zelf een kopie van de definitieve versie |
Antwoord niet ruimer dan gevraagd, maar laat ook niets bewust weg. Een onvolledig antwoord kan later discussie veroorzaken wanneer zorg wordt aangevraagd.
Is een bestaande aandoening hetzelfde als een wachttijd?
Nee. Dit zijn twee verschillende begrippen.
- Preexistencia: een aandoening of gezondheidssituatie die vóór de verzekering bestond en invloed kan hebben op acceptatie of dekking.
- Carencia: een contractuele periode na de ingangsdatum waarin een bepaalde gedekte prestatie nog niet kan worden gebruikt.
Bij bestaande aandoeningen bij een zorgverzekering in Spanje kan een uitsluiting blijven gelden zolang de polis dat bepaalt. Een wachttijd eindigt in beginsel na de in de polis vermelde periode. Lees ons artikel over uw zorgverzekering op tijd afsluiten in Spanje voor meer uitleg over dit verschil.
Waarom mondelinge geruststelling niet genoeg is
Een tussenpersoon kan helpen de procedure te begrijpen, maar de medische acceptatie ligt bij de verzekeraar. Vraag daarom om de definitieve beslissing en eventuele uitsluiting schriftelijk.
Controleer vóór ondertekening:
- welke aandoening precies wordt uitgesloten;
- of alleen de aandoening of ook gevolgen ervan zijn uitgesloten;
- welke carencias gelden;
- of aanvullende informatie nog wordt beoordeeld;
- vanaf welke datum de polis ingaat;
- welke persoonlijke voorwaarden bij de polis horen.
Bij bestaande aandoeningen bij een zorgverzekering in Spanje is de tekst op de polis belangrijker dan een algemene productbeschrijving.
Waarom tijdig aanvragen verstandig kan zijn
Een private zorgverzekering is bedoeld voor toekomstige risico’s. Wie wacht tot een onderzoek, diagnose of behandeling al loopt, kan minder keuzemogelijkheden hebben.
Tijdig aanvragen garandeert geen acceptatie. Het geeft u wel tijd om informatie te verzamelen, vragen te stellen en de uitkomst te begrijpen voordat u uw bestaande dekking beëindigt. Zeg een huidige verzekering nooit op voordat de nieuwe aanvraag schriftelijk is geaccepteerd en de ingangsdatum vaststaat.
Meer informatie over de basis vindt u op onze pagina over de ziektekostenverzekering in Spanje.
Samengevat
Bij bestaande aandoeningen bij een zorgverzekering in Spanje draait het niet om gokken wat de verzekeraar belangrijk vindt. U beantwoordt de vragen zorgvuldig, levert gevraagde documenten aan en wacht de schriftelijke medische beoordeling af.
Een eerdere klacht betekent niet automatisch afwijzing. Maar een nieuwe polis dekt ook niet automatisch alle zorg die al vóór de ingangsdatum nodig of voorzienbaar was. Controleer daarom vóór de ingangsdatum altijd schriftelijk welke aandoeningen en behandelingen wel en niet verzekerd zijn.
Veelgestelde vragen
Moet ik een oude aandoening melden als ik geen klachten meer heb?
Als de medische vragenlijst ernaar vraagt, wel. Vermeld dat de behandeling is afgerond en sinds wanneer u klachtenvrij bent. De verzekeraar beoordeelt de informatie.
Telt een klacht zonder diagnose als bestaande aandoening?
Dat kan. Symptomen, lopende onderzoeken of medicatie kunnen relevant zijn, ook zonder definitieve diagnose. Volg de exacte vraagstelling en vraag bij twijfel om verduidelijking.
Worden bestaande aandoeningen altijd uitgesloten?
Nee. De uitkomst verschilt per aanvraag, aandoening, product en verzekeraar. Er kan volledige acceptatie, een uitsluiting, aanvullende beoordeling of afwijzing volgen.
Kan een tussenpersoon mijn medische acceptatie garanderen?
Nee. Alleen de verzekeraar neemt de medische acceptatiebeslissing. Een tussenpersoon kan het proces uitleggen en helpen controleren of de documentatie compleet is.
Wat gebeurt er als ik informatie vergeet?
Meld een fout of omissie zo snel mogelijk en schriftelijk. Wacht niet tot u een behandeling nodig heeft. De verzekeraar bepaalt welke gevolgen de aanvulling heeft.
Kan ik al zorg gebruiken terwijl de aanvraag wordt beoordeeld?
Niet op basis van een polis die nog niet definitief is geaccepteerd en ingegaan. Behoud uw bestaande dekking totdat de nieuwe situatie duidelijk is.
Wilt u een aanvraag zorgvuldig voorbereiden?
Heeft u nog geen polis en vragen over bestaande aandoeningen bij een zorgverzekering in Spanje? GrupoXandra helpt Belgen en Nederlanders de medische vragenlijst, mogelijke uitkomsten en polisvoorwaarden beter te begrijpen. De medische beslissing blijft altijd bij de verzekeraar.
Bekijk onze zorgverzekering in Spanje.
of stuur een e-mail naar [email protected] voor persoonlijk advies en meer informatie.